Domain badener-hamburg.de kaufen?
Wir ziehen mit dem Projekt
badener-hamburg.de um.
Sind Sie am Kauf der Domain
badener-hamburg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain badener-hamburg.de kaufen?
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
OCEANUM SPEZIAL Hafen HamburgOCEANUM SPEZIAL Hafen Hamburg , Ob Sie nun Hamburger oder Touristen nach ihrem Lieblingsplatz in der Stadt fragen - meist landen der Hafen und die Elbe bei beiden ganz vorne und das aus gutem Grund. Schiffe gucken geht hier immer noch am besten an den St. Pauli Landungsbrücken am Alten Elbtunnel. Gleich nebenan liegen hier der Großsegler RICKMER RICKMERS und der elegante Südamerika-Frachter CAP SAN DIEGO der Reederei Hamburg Süd. Gegenüber sieht man die Docks von Blohm + Voss, Hamburgs traditionsreichster Werft, und Containerbrücken des Terminals Tollerort. Vor einem flitzen die Hafenfähren und Ausflugsschiffe unermüdlich hin und her. Klar, dass wir dazu endlich mal ein Buch machen müssen. OCEANUM SPEZIAL Hafen Hamburg heißt es und es bietet kurzweilige Geschichten, Berichte und Reportagen von gestern und heute und natürlich viele tolle Fotos. Aus dem Inhalt: Container Terminal Altenwerder: Einer der effizientesten der Welt·Die kurze Karriereder HELENA SLOMAN: Hamburger Reeder ließ Deutschlands ersten Überseedampfer bauen · Hamburgs letzter Frachtdampfer · Ein Kussmund im Dock: Inspektion im XXL-Format · Nur Hamburg profitierte: Der Container brachte 1970 die Fusion von Hapag und NDL. Auftakt mit der ELBE EXPRESS: Der Norddeutsche Lloyd und die Hapag stellten 1968 ihre ersten Containerschiffe in Dienst · Der Hafen feiert · Ein Hamburger Mythos: Neue Quellen zu Albert Ballin und der Hapag im deutschen Kolonialismus · Kreuz- fahrtschiffe: Mit drei Kreuzfahrt-Terminals ist Hamburg eine feste Größe in der Branche · "Eine Riesenkonkurrenz": Bedroht das geplante Deutsche Hafenmuseum das IMMH · Kapitän Rüdiger von Ancken erzählt aus seiner Zeit als Ladungsoffizier in den 1980er-Jahren · Eine Reederei verschwindet: Maersk schafft die Marke Hamburg Süd ab · Hafenschlepper im Einsatz · Alleskönner: Die Omni-Klasse der Hapag · Vom Hamburger Verein zur Deutschen Gesellschaft: Aspekte der Seenotretter- Historie aus der Hamburg-Perspektive · Hamburgs Hafen nur noch 2. Liga? Fachleute zweifeln am Containerumschlag als Zukunftsmodell · Das Drama Elbvertiefung: Die Natur diktiert die Grenzen des Machbaren · Kurzer Luxus-Auftritt: Das Kreuzfahrtschiff ARIADNE brachte der Hapag nur Verluste · Schiffe made in Hamburg: Die Sietas-Werft im Alten Land · Die Optimierer HSVA: Spitzenleistungen für die maritime Zukunft · Mit der Fähre nach Finkenwerder: Günstiger als mit der Linie 62 geht es nicht , Fahrrad- & E-Bike-Träger > Transportsysteme , Erscheinungsjahr: 20230927, Produktform: Kartoniert, Titel der Reihe: OCEANUM, das maritime Magazin SPEZIAL#21#, Redaktion: Miserok, Manuel~Focke, Harald~Gerken, Tobias~Brandt, Lars-Kristian, Seitenzahl/Blattzahl: 176, Keyword: Cap San Diego; Containerterminal; Containerverladung; DGzRS; Finkenwerder; Flottenkalender; Hafen; Hafengeburtstag; Hamburg; Hamburg Süd; Hamburger Hafen; Hapag Lloyd; Jahrbuch der Schifffahrt; Peking; Reedereien; Schifffahrt; Schifffahrtskalender; Schiffsversuchsanstalt; Seefahrt; Seefahrtskalender; Seenotretter; Sietas Werft; Speicherstadt; Tollerort; Zeitschrift Schifffahrt; Zeitschrift Seefahrt, Zeitraum: 1500 bis heute, Warengruppe: HC/Schiffe, Fachkategorie: Schiffe und Boote: Ratgeber, Sachbuch, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oceanum Verlag e.K., Verlag: Oceanum Verlag e.K., Verlag: Tobias Gerken GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 152, Höhe: 15, Gewicht: 396, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Hamburg Kalender 2027 – Wandkalender | Fotokalender Deutschland 50x35cm | mit stimmungsvollen Motiven von Hafen, Elbe, Speicherstadt und hanseatischemDer Hamburg Kalender 2027 Präsentiert 12 Faszinierende Großformatige Fotos In Brillanter Spitzenqualität, Die Das Hanseatische Lebensgefühl Und Die Vielfalt Der Stadt Einfangen – Vom Sonnenaufgang Über Dem Hafen Bis Zur Historischen Speicherstadt,...24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OCEANUM SPEZIAL Hafen HamburgOCEANUM SPEZIAL Hafen Hamburg , Ob Sie nun Hamburger oder Touristen nach ihrem Lieblingsplatz in der Stadt fragen - meist landen der Hafen und die Elbe bei beiden ganz vorne und das aus gutem Grund. Schiffe gucken geht hier immer noch am besten an den St. Pauli Landungsbrücken am Alten Elbtunnel. Gleich nebenan liegen hier der Großsegler RICKMER RICKMERS und der elegante Südamerika-Frachter CAP SAN DIEGO der Reederei Hamburg Süd. Gegenüber sieht man die Docks von Blohm + Voss, Hamburgs traditionsreichster Werft, und Containerbrücken des Terminals Tollerort. Vor einem flitzen die Hafenfähren und Ausflugsschiffe unermüdlich hin und her. Klar, dass wir dazu endlich mal ein Buch machen müssen. OCEANUM SPEZIAL Hafen Hamburg heißt es und es bietet kurzweilige Geschichten, Berichte und Reportagen von gestern und heute und natürlich viele tolle Fotos. Aus dem Inhalt: Container Terminal Altenwerder: Einer der effizientesten der Welt·Die kurze Karriereder HELENA SLOMAN: Hamburger Reeder ließ Deutschlands ersten Überseedampfer bauen · Hamburgs letzter Frachtdampfer · Ein Kussmund im Dock: Inspektion im XXL-Format · Nur Hamburg profitierte: Der Container brachte 1970 die Fusion von Hapag und NDL. Auftakt mit der ELBE EXPRESS: Der Norddeutsche Lloyd und die Hapag stellten 1968 ihre ersten Containerschiffe in Dienst · Der Hafen feiert · Ein Hamburger Mythos: Neue Quellen zu Albert Ballin und der Hapag im deutschen Kolonialismus · Kreuz- fahrtschiffe: Mit drei Kreuzfahrt-Terminals ist Hamburg eine feste Größe in der Branche · "Eine Riesenkonkurrenz": Bedroht das geplante Deutsche Hafenmuseum das IMMH · Kapitän Rüdiger von Ancken erzählt aus seiner Zeit als Ladungsoffizier in den 1980er-Jahren · Eine Reederei verschwindet: Maersk schafft die Marke Hamburg Süd ab · Hafenschlepper im Einsatz · Alleskönner: Die Omni-Klasse der Hapag · Vom Hamburger Verein zur Deutschen Gesellschaft: Aspekte der Seenotretter- Historie aus der Hamburg-Perspektive · Hamburgs Hafen nur noch 2. Liga? Fachleute zweifeln am Containerumschlag als Zukunftsmodell · Das Drama Elbvertiefung: Die Natur diktiert die Grenzen des Machbaren · Kurzer Luxus-Auftritt: Das Kreuzfahrtschiff ARIADNE brachte der Hapag nur Verluste · Schiffe made in Hamburg: Die Sietas-Werft im Alten Land · Die Optimierer HSVA: Spitzenleistungen für die maritime Zukunft · Mit der Fähre nach Finkenwerder: Günstiger als mit der Linie 62 geht es nicht , Fahrrad- & E-Bike-Träger > Transportsysteme , Erscheinungsjahr: 20230927, Produktform: Kartoniert, Titel der Reihe: OCEANUM, das maritime Magazin SPEZIAL#21#, Redaktion: Miserok, Manuel~Focke, Harald~Gerken, Tobias~Brandt, Lars-Kristian, Seitenzahl/Blattzahl: 176, Keyword: Cap San Diego; Containerterminal; Containerverladung; DGzRS; Finkenwerder; Flottenkalender; Hafen; Hafengeburtstag; Hamburg; Hamburg Süd; Hamburger Hafen; Hapag Lloyd; Jahrbuch der Schifffahrt; Peking; Reedereien; Schifffahrt; Schifffahrtskalender; Schiffsversuchsanstalt; Seefahrt; Seefahrtskalender; Seenotretter; Sietas Werft; Speicherstadt; Tollerort; Zeitschrift Schifffahrt; Zeitschrift Seefahrt, Zeitraum: 1500 bis heute, Warengruppe: HC/Schiffe, Fachkategorie: Schiffe und Boote: Ratgeber, Sachbuch, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oceanum Verlag e.K., Verlag: Oceanum Verlag e.K., Verlag: Tobias Gerken GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 152, Höhe: 15, Gewicht: 396, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
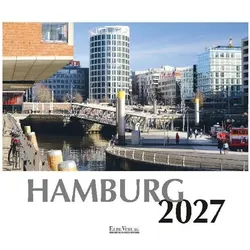
Elbe, Kalender, HAMBURG 2027Der HAMBURG 2027 Kalender ist eine exquisite Sammlung von Fotografien, die die Schönheit der Hansestadt Hamburg aus einzigartigen Perspektiven festhalten. Jedes Bild wurde von renommierten Hamburger Fotografen aufgenommen, darunter H. Bias, D. Frings, M. Hernandez, M. Pasdzior und U. Steffens. Auf der Rückseite jedes Kalendariums finden Sie eine viersprachige Erklärung (Deutsch, Englisch, Spanisch, Französisch), die Ihnen zusätzliche Informationen zu den abgebildeten Motiven bietet. Mit einer Grösse von 43 x 42 cm ist dieser Kalender nicht nur ein praktisches Zeitmanagement-Tool, sondern auch ein dekoratives Element für Ihr Zuhause oder Büro. Er eignet sich hervorragend als Geschenk für Hamburg-Liebhaber oder als persönliches Highlight für das eigene Umfeld. - Einzigartige Fotografien von Hamburg aus verschiedenen Perspektiven - Viersprachige Erklärungen zu jedem Bild für internationale Nutzer - Hochwertige Druckqualität für lebendige Farben und Details - Ideal als Geschenk für Hamburg-Fans und als Dekoration.26,30 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.